


Scenari
WARC Media. I più grandi marchi a livello mondiale destinano alla pubblicità una quota sempre minore dei loro ricavi, ad eccezione dei Grandi gruppi dei beni di consumo come L'Oréal, Nike e Procter & Gamble
I maggiori brand a livello mondiale destinano in media una quota sempre più ridotta dei ricavi alle attività pubblicitarie, con una significativa eccezione: le aziende dei beni di consumo. È quanto emerge da una nuova analisi di WARC Media.
Nel suo ultimo rapporto, Global Ad Trends: The Cost of Being Seen, WARC Media analizza l’evoluzione dell’intensità pubblicitaria di 25 tra i maggiori inserzionisti al mondo, con l’obiettivo di comprendere in che misura i grandi proprietari di marca contribuiscano alla crescita del mercato pubblicitario globale.
Alex Brownsell, Head of Content di WARC Media, commenta: «Il mercato pubblicitario globale è in rapida espansione, ma aziende come Meta, Mastercard e McDonald’s destinano alla pubblicità una quota sempre più ridotta dei propri ricavi. Solo le aziende dei beni di consumo, messe alla prova dal rallentamento della crescita delle vendite e dal trasferimento degli investimenti commerciali verso i media misurabili, stanno aumentando l’intensità pubblicitaria. Questo conferma quanto avevamo già evidenziato in precedenza: operiamo in un mercato che procede a due velocità. L’espansione degli investimenti sulle piattaforme digitali da parte delle piccole imprese e degli operatori dell’e-commerce transfrontaliero supera nettamente la crescita degli investimenti pubblicitari dei grandi brand. Una dinamica che ha importanti implicazioni per l’ecosistema delle agenzie e dei fornitori che operano nel mercato delle grandi aziende».
I principali risultati del rapporto Global Ad Trends: The Cost of Being Seen sono i seguenti.
L’intensità pubblicitaria è in evoluzione
WARC Media prevede che gli investimenti pubblicitari globali cresceranno dell’11,9% quest’anno, raggiungendo 1.340 miliardi di dollari. Al netto dell’inflazione, si tratta di un incremento del 61,3% negli ultimi 25 anni, alimentato anche dall’affermazione di nuovi canali, come il retail media e la pubblicità sulle piattaforme digitali, che dieci anni fa non esistevano nelle forme attuali.
Negli ultimi anni, tuttavia, l’intensità pubblicitaria è diminuita. Considerando 25 grandi inserzionisti con sede negli Stati Uniti, il rapporto complessivo tra investimenti pubblicitari e vendite — un indicatore della quota di risorse destinate alla pubblicità in rapporto alle dimensioni dell’azienda — è sceso dal 6,1% del 2019 al 5,5% del 2025.
Questo dato non indica un arretramento degli investimenti pubblicitari in termini assoluti. La spesa complessiva dei 25 inserzionisti è infatti aumentata del 56%, ma non ha tenuto il passo con la crescita dei ricavi, saliti del 73%.
Le Big Tech guidano la tendenza al ribasso
Il rapporto tra investimenti pubblicitari e vendite di Alphabet, Meta, Microsoft e Netflix è sceso complessivamente dal 13% al 7,4% tra il 2019 e il 2025. Nello stesso periodo, i ricavi aggregati delle quattro aziende sono cresciuti del 146%, passando da 379 a 931 miliardi di dollari.
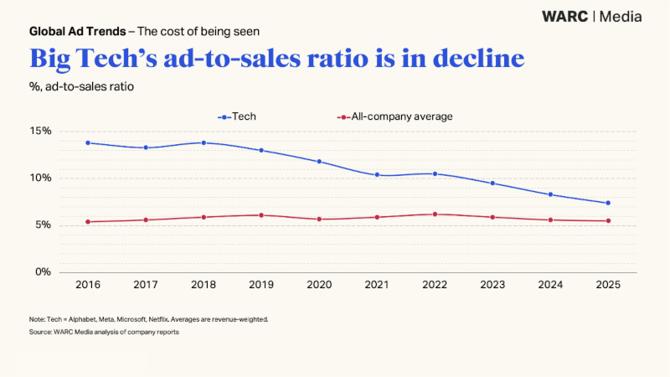
Se avessero mantenuto nel 2025 la stessa incidenza pubblicitaria del 2019, queste aziende avrebbero investito complessivamente 121 miliardi di dollari in pubblicità, ovvero 52 miliardi in più rispetto alla spesa effettiva.
I brand dei beni di consumo rappresentano un’eccezione
Tra i sei maggiori marchi dei beni di consumo analizzati da WARC Media — Coca-Cola, Estée Lauder, L’Oréal, Nike, PepsiCo e Procter & Gamble — la tendenza è opposta. Cinque aziende su sei hanno aumentato il rapporto tra investimenti pubblicitari e vendite tra il 2019 e il 2025, mentre per PepsiCo il dato è rimasto sostanzialmente stabile.
Il rallentamento della crescita delle vendite ha contribuito a portare l’incidenza pubblicitaria complessiva del gruppo dall’11,6% del 2023 al 12,5% del 2025. A questo si aggiunge lo spostamento dei budget verso ambiti come il retail media, che contribuisce ad aumentare la quota di investimenti contabilizzata come spesa pubblicitaria.
Tra il 2019 e il 2025, gli investimenti pubblicitari complessivi dei sei gruppi sono cresciuti del 36%, superando l’incremento dei ricavi, pari al 29%.
Andamento disomogeneo per gli altri settori
Per i restanti 15 inserzionisti analizzati, appartenenti a settori diversi dalla tecnologia e dai beni di consumo, il quadro è meno uniforme. Considerando il peso dei ricavi, l’incidenza pubblicitaria media del gruppo è rimasta stabile o ha registrato un lieve aumento. Tuttavia, 10 aziende su 15 hanno ridotto il rapporto tra investimenti pubblicitari e vendite tra il 2019 e il 2025.
Tra gli esempi figurano:
Automotive: Ford è passata dal 2,3% all’1,6%, mentre General Motors è scesa dal 2,7% all’1,7%.
Pagamenti: Visa ha ridotto l’incidenza dal 4,8% al 4,2% e Mastercard dal 5,6% al 4%.
Ristorazione e retail: McDonald’s è passata dall’1,7% all’1,3% e Target dal 2% all’1,4%.
Altri settori: l’incidenza pubblicitaria è diminuita anche per Marriott, Booking Holdings, Eli Lilly e The Home Depot.
Amazon e Yum! Brands hanno mantenuto valori sostanzialmente stabili, mentre Walmart, Starbucks ed Expedia hanno aumentato il rapporto tra investimenti pubblicitari e vendite.
I tre fattori che influenzano l’intensità pubblicitaria
Secondo WARC Media, sono tre i principali fattori che spiegano le differenze nell’evoluzione dell’intensità pubblicitaria.
Il rallentamento delle vendite. I brand che mantengono gli investimenti pubblicitari in condizioni di mercato sfavorevoli, anche quando le vendite diminuiscono, possono registrare un aumento dell’incidenza pubblicitaria sui ricavi.
La riallocazione dei budget. Una parte delle risorse precedentemente gestite dalle funzioni commerciali e destinate ad attività promozionali e di shopper marketing viene trasferita verso il retail media, con un conseguente incremento della spesa contabilizzata come investimento pubblicitario.
La proprietà dell’audience. Le aziende che dispongono di un proprio pubblico, come Alphabet e Meta, possono raggiungere e sviluppare le proprie audience senza dover necessariamente acquistare attenzione attraverso investimenti pubblicitari.