

Scenari
Mediobanca. Il settore media & entertainment nel 2025 cresce del +2,8% e raggiunge i 362,8 mld di euro di valore. Lo streaming il driver principale. Nel 2026 previsto +5,3%. In Italia giro d’affari da 9,6 miliardi per radio e tv
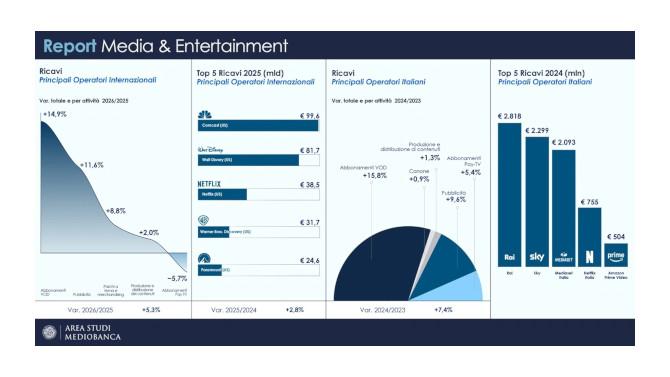
Nel 2025 il fatturato aggregato dei 25 principali gruppi internazionali privati del settore Media & Entertainment ha raggiunto 362,8 miliardi, in crescita del 2,8% sul 2024 e del 6,8% rispetto al 2022. E’ quanto emerge dal report Media & Entertainment, realizzato dall’Area Studi Mediobanca, che per il 2026 prevede una crescita del 5,3%, grazie al driver degli abbonamenti Video on Demand (+14,9%), che si confermano la componente più dinamica dell’industria.
L’84% dei ricavi continua a fare capo agli operatori statunitensi: dei 25 maggiori player privati mondiali, undici hanno sede negli Usa, dieci in Europa e uno rispettivamente in Arabia Saudita, Brasile, Giappone e India.
Lo streaming si conferma il principale motore di crescita del settore. I ricavi da abbonamenti video on demand rappresentano il 22,2% del giro d’affari complessivo e registrano l’incremento più sostenuto tra le principali linee di business (+13,4% sul 2024).
In calo pubblicità (-4,1%), pay TV tradizionale (-2,5%) e produzione e distribuzione di contenuti (-2,1%).
In aumento gli utenti delle piattaforme streaming (+6,1% sul 31 dicembre 2024). In vetta Netflix con oltre 300 milioni di abbonati, pari al 27,7% del mercato Svod mondiale. Seguono Amazon Prime Video, con oltre 200 milioni di utenti, e Walt Disney, che con Disney+ e Hulu supera i 196 milioni di sottoscrittori.
In Italia nel 2024 i ricavi aggregati dei principali operatori sono cresciuti del 7,4% sul 2023 (+10,7% sul 2022), sostenuti dalla continua espansione del segmento Subscription Video on Demand (+15,8%), dalla crescita del mercato pubblicitario (+9,6%) e dalla ripresa dei ricavi della pay TV tradizionale (+5,4%).
Il mercato si conferma concentrato: Rai, Sky e Mediaset generano in modo consolidato circa il 63% del fatturato complessivo, anche se la loro quota è in calo a fronte dell’espansione delle piattaforme online. Guardando i ricavi, Rai si conferma il primo operatore del settore, con 2,8 miliardi (+4,7% sul 2023), seguita da Sky (2,3 miliardi; +8,6%) e Mediaset (2,1 miliardi; +6,9%).
Le piattaforme streaming come Netflix, Prime Video, Disney+ e Dazn continuano guadagnano quote nel mercato audiovisivo nazionale.
Nel 2024 gli organici dei principali operatori si riducono del 3,8% (attestandosi a 22.619 unità), in un contesto caratterizzato dal consolidamento internazionale e dal progressivo riposizionamento degli operatori verso l’offerta streaming.
In Italia per il 2026 il mercato dovrebbe mantenere una dinamica di crescita più moderata rispetto allo scenario internazionale. Per l’intero anno il report stima un incremento dei ricavi aggregati dei principali operatori tra il 4% e il 5%.
Nel 2025 il settore radio-televisivo italiano raggiunge un giro d’affari di 9,6 miliardi, in lieve aumento (+0,7%) rispetto all’anno precedente e quasi il 10% sopra i livelli del 2019.
La crescita è favorita dalla diffusione degli abbonamenti web, in aumento del 10% che oggi valgono il 24,9% dei ricavi complessivi del settore.
L’evoluzione delle modalità di consumo conferma il ruolo centrale dello streaming che genera circa 2,4 miliardi di ricavi e rappresenta ormai il 59,4% del mercato della pay TV, con un incremento di quasi 45 punti percentuali rispetto al 2019. In calo del 5,5% gli abbonamenti alla pay TV tradizionale. Sul fronte pubblicitario, la televisione registra una contrazione del 2,6%, mentre la radio cresce del 2,1%.
Le piattaforme digitali continuano a rafforzare la propria posizione, concentrando oltre il 66% degli investimenti pubblicitari nazionali. Il 55,8% degli italiani si informa online, mentre la TV raggiunge il 43,2% della popolazione. I media tradizionali mantengono tuttavia livelli di fiducia superiori rispetto alle fonti online.